Conectividad aérea y desarrollo hotelero en México
Demanda, capacidad, ocupación e inversión: una lectura crítica para decidir mejor
Por Jorge Zárate | Análisis nacional con evidencia pública, 2019–2025 y datos publicados hasta 2026 – Septiembre 2026.
Resumen
El crecimiento turístico no puede leerse como la suma de indicadores aislados. Entre 2019 y 2025, los pasajeros comerciales reportados por AFAC aumentaron de 102.5 a 122.7 millones (+19.7%); el tráfico nacional creció 18.5% y el internacional 21.1%. Esa expansión confirma una mayor escala de movilidad aérea, pero todavía no permite saber qué parte correspondió a vuelos adicionales, mayor utilización de las aeronaves, recuperación de rutas, conexiones o viajeros cuyo destino final fue México. La primera conclusión, por tanto, no es que la demanda se haya convertido automáticamente en valor turístico, sino que existe un flujo aéreo cuya conversión territorial debe medirse (AFAC, 2026).
La respuesta hotelera muestra por qué esa conversión no es automática. En los mismos 84 centros turísticos monitoreados por DataTur, los cuartos-noche habilitados aumentaron de 126.9 a 140.2 millones entre 2019 y 2025 (+10.5%), mientras los cuartos-noche ocupados crecieron 7.3%. La ocupación calculada descendió de 57.9% a 56.2%. La señal no es simplemente “más oferta y menor ocupación”: indica que, dentro de esta cobertura, la capacidad habilitada creció más rápido que la demanda hotelera efectivamente capturada. Para un destino, eso abre una pregunta de absorción, segmentación y temporada; para un inversionista, una pregunta de ritmo de despliegue, pricing y retorno sobre el capital.
La IED turística agrega una tercera capa. El registro por actividad económica alcanzó US$3,179.4 millones en 2025 frente a US$1,254.6 millones en 2019, en dólares corrientes (+153.4%), con una trayectoria volátil y un máximo en 2022. El flujo reúne 12 actividades y, por tanto, no puede traducirse directamente en hoteles, cuartos o capacidad aérea. La coincidencia temporal entre crecimiento de pasajeros, expansión de oferta e incremento nominal de IED es una relación que merece investigación, no una prueba de causalidad: el capital puede anticipar la demanda, responder a ella, financiar activos distintos del hospedaje o concentrarse en pocas operaciones (SECTUR, 2026a; cálculos propios).
El argumento central del estudio es que el destino funciona como un sistema de conversión de capacidad en valor. La conectividad abre acceso; las frecuencias, rutas y mercados determinan qué demanda puede llegar; el alojamiento convierte parte de esa demanda en cuartos-noche, estancia e ingresos; la inversión modifica la capacidad futura; y la infraestructura, el territorio y la comunidad condicionan cuánto de ese valor puede sostenerse y permanecer localmente. La cuestión estratégica para empresas, inversionistas, autoridades y demás grupos de interés no es quién crece más en volumen, sino qué combinación de capacidad, capital y demanda produce mayor productividad, resiliencia y retorno sin deteriorar la competitividad del destino. Los datos disponibles permiten identificar relaciones y tensiones; todavía no permiten atribuir causalidad completa a una ruta, una inversión o una expansión hotelera.
Introducción
En turismo solemos hablar de crecimiento cuando aumentan los pasajeros, los visitantes, las habitaciones o la inversión. Cada cifra muestra algo distinto. Que una suba no significa automáticamente que el sector genere más valor. Algunos pasajeros solo hacen conexión; otros no se hospedan en hoteles. Un hotel puede abrir habitaciones para atender a huéspedes que ya viajaban al destino. Y una inversión registrada puede ser una reinversión, un alojamiento residencial o una obra aeroportuaria. Si juntamos estas cifras como si midieran lo mismo, podemos llegar a conclusiones que los datos no sostienen.
El estudio busca analizar cómo se relacionan los vuelos, los alojamientos y la inversión turística en México, y qué información hace falta para saber si el crecimiento aprovecha mejor cada avión, habitación y peso invertido. Este artículo ofrece al público una lectura nacional y crítica: distingue los datos publicados de los cálculos propios y explica qué relaciones se observan y cuáles todavía no se pueden comprobar. Está dirigido a la industria turística en general y, en particular, a quienes invierten y necesitan distinguir entre crecer en volumen y mejorar la productividad.
La hipótesis operativa es que el valor turístico depende de la conversión del flujo aéreo en estancia, ingreso y actividad local, no del conteo bruto de pasajeros. Esa conversión debe evaluarse junto con la capacidad hotelera, la inversión y las restricciones de infraestructura y territorio. El análisis, por tanto, exige alinear definiciones, periodos y coberturas, y separar lo que los datos muestran de lo que todavía no permiten atribuir.
Qué mide cada fuente pública
Aviación: pasajeros transportados no equivalen a capacidad ofertada
AFAC publica estadísticas operativas de vuelos, pasajeros y carga, con desglose por tipo de servicio, incluido el servicio regular y el fletamento —los vuelos chárter—. También ofrece información histórica por aeropuerto y aerolínea. Con los registros de vuelos por periodo, ruta y aeropuerto se puede medir la frecuencia observada y seguir la evolución de la conectividad. La base utilizada en esta versión del artículo incorpora las series nacionales e internacionales de pasajeros, incluidos los servicios regulares y de fletamento. La ampliación pendiente corresponde al detalle completo de vuelos, rutas, frecuencias y mercados, no a la ausencia del componente internacional.
Esta diferencia importa. Más pasajeros pueden deberse a aeronaves más grandes, mayor ocupación, más vuelos, recuperación de rutas o cambios en los mercados. El número de vuelos permite medir actividad y frecuencia, pero no dice cuántos asientos ofreció cada vuelo ni cuántos se ocuparon. Para calcular el factor de ocupación se necesitan pasajeros y asientos ofrecidos en el mismo periodo y mercado. Además, los pasajeros incluyen residentes, viajes de negocios, visitas a familiares, conexiones y otros motivos. La estadística agregada no identifica por sí sola quién pernoctó, dónde se alojó ni cuánto gastó en el destino.
Hoteles: habitaciones físicas, noches habilitadas y ocupación son medidas distintas
DataTur opera con dos planos estadísticos que no deben agregarse sin control. La estadística administrativa anual de establecimientos y habitaciones describe la oferta registrada por entidad; el Compendio Estadístico del Turismo en México, edición 2024 y publicado el 28 de noviembre de 2025, tiene como último cierre nacional comparable el de 2024 (SECTUR, 2025). El monitoreo mensual registra actividad y habitaciones habilitadas en centros seleccionados. El reporte reciente cubre 70 centros; para seguir una trayectoria homogénea entre 2019 y 2025, este análisis conserva 84 centros con información positiva en las variables principales durante los 84 meses. La consistencia temporal mejora la comparación, pero no convierte la serie en un censo nacional ni la hace equivalente a la cobertura reciente. La metodología oficial describe el monitoreo como una encuesta de muestreo estratificado en centros seleccionados (DataTur, 2026; SECTUR, 2026c, 2026d).
El inventario físico y la capacidad operativa son dimensiones distintas. El primero cuenta habitaciones al cierre del año; la segunda acumula los cuartos-noche que estuvieron habilitados para recibir huéspedes. Cien habitaciones habilitadas durante 30 noches representan 3,000 cuartos-noche, no 3,000 habitaciones. La ocupación resulta de dividir los cuartos-noche ocupados entre los habilitados. Es una medida de utilización, no de precio, margen, composición de huéspedes o suficiencia de demanda durante el año.
El número de habitaciones registradas tampoco indica cuántas podían recibir huéspedes cada noche. Algunas pueden estar cerradas por remodelación, temporada baja o mantenimiento. Por eso, el aumento de cuartos-noche habilitados puede ser distinto al aumento de habitaciones físicas. Ambas cifras sirven, pero responden preguntas diferentes: las habitaciones habilitadas muestran cuánta oferta podía atender huéspedes cada noche; el inventario y los registros de aperturas y cierres muestran cuánto creció físicamente la oferta.
Hay otro punto importante: no es lo mismo promediar la ocupación de cada centro que calcular la ocupación del conjunto. La ocupación del conjunto se calcula dividiendo todas las noches ocupadas entre todas las noches habilitadas para huéspedes. No conviene promediar sin ponderar las tasas de cada centro: eso daría el mismo peso a un destino pequeño y a uno grande. Se pueden mostrar las tasas por destino y calcular aparte la tasa general.
Visitantes, gasto e inversión: vínculos parciales
La Encuesta de Turismo Internacional de INEGI mide visitantes internacionales y gasto por categorías y vías. Para los turistas de internación, el gasto promedio se calcula dividiendo el gasto total entre el número de turistas del mismo grupo, periodo y medio de transporte. Es un cálculo propio con datos de INEGI; no equivale a ingresos de hoteles ni al gasto de cada huésped en un destino específico. Por eso, no debe leerse como dinero que recibieron los hoteles. Tampoco se deben sumar los pasajeros de AFAC y los turistas de INEGI: algunas personas aparecen en ambas mediciones, pero cada fuente cuenta cosas distintas (INEGI, 2026).
Registros migratorios: una tercera lectura de la demanda internacional
La Unidad de Política Migratoria, Registro e Identidad de Personas (UPMRIP) publica estadísticas elaboradas con base en los registros migratorios de los puntos de internación del INM. Esta fuente aporta una dimensión que AFAC e INEGI no ofrecen con la misma estructura: entradas de personas extranjeras no residentes por vía aérea, condición de estancia, sexo, nacionalidad, país de residencia y punto de internación. En 2024, el cuadro 1.1 del boletín estadístico registró 21,507,025 entradas aéreas de personas extranjeras no residentes; de ellas, 16,834,234 fueron clasificadas como visitantes turistas y 474,931 como visitantes de negocios. El resto corresponde a otras categorías de visitantes sin permiso para realizar actividades remuneradas (UPMRIP, 2024).
Este registro es especialmente útil para segmentar mercados de origen y observar la composición del flujo que cruza los controles migratorios. La síntesis anual de UPMRIP reportó 21,283,443 entradas aéreas de extranjeros por país de residencia: Estados Unidos representó 64.4%, Canadá 15.7%, México 11.9%, Colombia 3.6% y Reino Unido 2.4%; el resto se distribuyó entre otros países. Estas participaciones ayudan a identificar concentración de mercados y exposición del destino a cambios en pocos emisores. No deben sumarse mecánicamente al total anterior: corresponden a otro cuadro y criterio de clasificación dentro del mismo sistema estadístico, por lo que la comparación exige conservar la definición y la versión de cada tabla.
Tampoco deben confundirse con pasajeros AFAC, turistas INEGI o llegadas hoteleras. Una entrada migratoria es un evento registrado en un punto de internación; no equivale necesariamente a una persona única, a un pasajero cuyo destino final sea México, a una llegada hotelera ni a una noche de alojamiento. Una misma persona puede registrar más de una entrada y puede continuar hacia otro destino, alojarse con familiares o utilizar una modalidad distinta al hotel. La utilidad analítica aparece al cruzar esta fuente con aeropuerto, ruta, país de residencia, motivo, estancia, gasto y capacidad de alojamiento, no al tratarla como un sustituto de las demás.
La propia fuente exige cautela en la lectura temporal. El boletín señala que, a partir de mayo de 2024, un cambio en la captación de los registros de los aeropuertos internacionales de Ciudad de México y Cancún impidió separar de manera consistente a los visitantes de negocios; desde entonces, ese flujo quedó integrado en la categoría de turistas. Por ello, la segmentación ocio-negocios no debe compararse como si fuera homogénea antes y después de ese cambio. Para el estudio completo, UPMRIP/INM funcionará como una capa de entrada y composición de mercados, mientras AFAC medirá la operación aérea, INEGI el comportamiento y gasto de visitantes, y DataTur la conversión hotelera.
La señal más reciente: comparación mensual de entradas internacionales
No es necesario esperar otro cierre anual para actualizar la lectura. La UPMRIP ya publica cuadros mensuales de 2026 por condición de estancia, entidad y punto de internación, además de entradas aéreas por nacionalidad y residencia; el portal consultado muestra información mensual acumulada hasta julio de 2026. En enero de 2026 se registraron 2,389,808 entradas aéreas totales, de las cuales 2,278,373 correspondieron a personas extranjeras; el cuadro identificó 1,458,831 entradas de personas con nacionalidad estadounidense. Estas cifras pertenecen al cuadro de entradas aéreas por nacionalidad y no deben compararse sin ajuste con el total 2024 de personas extranjeras no residentes por condición de estancia: el denominador y la clasificación no son idénticos (UPMRIP, 2026a).
La actualización mensual que corresponde al estudio debe comparar el mismo mes contra el mismo mes del año anterior y, en paralelo, el acumulado enero–último mes común. Así se evita confundir una variación estacional con una tendencia. La lectura debe conservar la definición de cada cuadro: entradas totales, entradas de extranjeros, visitantes turistas, país de residencia y punto de internación son dimensiones relacionadas, pero no intercambiables. En términos de negocio, esta capa reciente permite detectar cambios en mercados emisores y aeropuertos antes de que aparezcan en los cierres anuales de hotelería, gasto o inversión; no sustituye esas fuentes ni prueba por sí sola una conversión a noches de alojamiento.
La inversión extranjera directa turística (IEDT) se calcula con registros de la Secretaría de Economía y con las actividades que SECTUR/DataTur clasifica como turísticas. Incluye 12 clases: además de hoteles, considera actividades de transporte aéreo, administración aeroportuaria, intermediación y servicios de alojamiento residencial. Por eso, la IEDT no equivale a inversión en hoteles, proyectos anunciados, gasto de construcción ni habitaciones nuevas. Los montos pueden incluir nuevas inversiones, reinversión y otras operaciones financieras. Además, pueden cambiar cuando se actualiza el registro (SECTUR, 2026a).
Las cifras de balanza de pagos sobre viajes internacionales pueden servir como referencia para los ingresos y egresos del turismo internacional. Cuentan transacciones con personas no residentes, así que no miden exactamente lo mismo que la encuesta de gasto turístico, las ventas de hoteles o la IED turística. Como cubren conceptos, periodos y grupos distintos, no se deben sumar en una sola cifra de “derrama” sin revisar antes qué incluye cada fuente. Por esa razón, aquí no se suman a la ETI ni a los ingresos de alojamiento.
Resultados nacionales: crecimiento que no se traduce automáticamente en rendimiento
De 2019 a 2025, el total de pasajeros creció 19.7%. El tráfico nacional aumentó 18.5% y el internacional 21.1% (AFAC, 2026; cálculos propios). Es un dato relevante para aerolíneas, aeropuertos y destinos, pero no responde por sí solo cuánto alojamiento genera ese tráfico. El total no permite saber cuántos pasajeros internacionales tuvieron México como destino final, cuántos hicieron conexión, quiénes siguieron su viaje por carretera o quiénes se hospedaron fuera de hoteles.
En esos mismos 84 centros, los cuartos-noche habilitados para huéspedes avanzaron de 126.9 a 140.2 millones (+10.5%). Los cuartos-noche ocupados aumentaron de 73.4 a 78.8 millones (+7.3%). Dado que los cuartos-noche habilitados crecieron más rápido que los ocupados, la ocupación retrocedió cerca de 1.7 puntos porcentuales, de 57.9% a 56.2% (DataTur, 2026; cálculos propios).
En esos mismos centros, las llegadas a hoteles y las noches de estancia fueron ligeramente mayores en 2025 que en 2019. Aun así, la ocupación bajó porque las habitaciones habilitadas crecieron más rápido que las ocupadas. Esto puede ocurrir aunque lleguen más pasajeros y huéspedes: si hay más habitaciones habilitadas cada noche, la proporción ocupada puede disminuir. Esta diferencia es clave para medir cuánto rinde cada habitación.
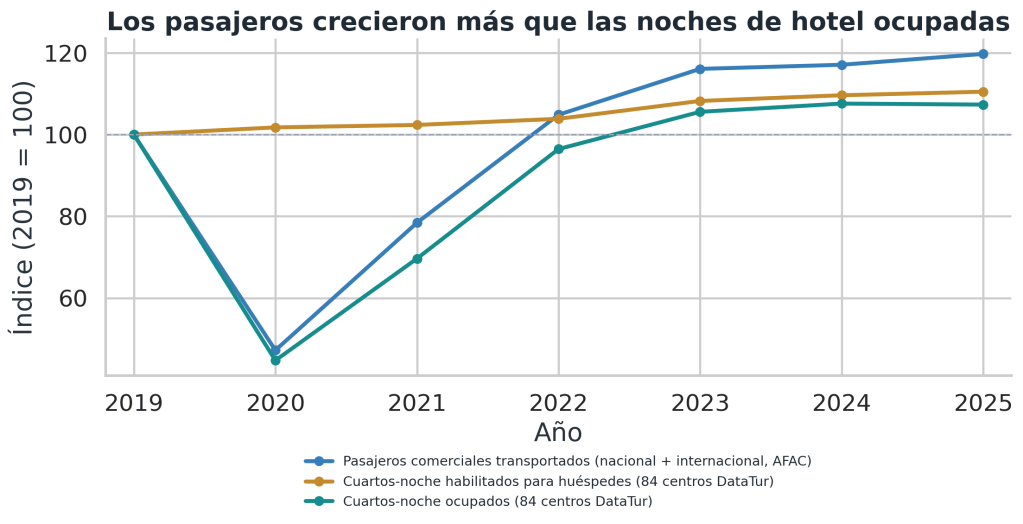
Gráfica 1. Índices con base 2019 = 100: comparan cambios relativos, no magnitudes. Las dos series hoteleras muestran cuartos-noche habilitados para huéspedes y cuartos-noche ocupados; la gráfica no representa la tasa de ocupación. Fuentes: AFAC y DataTur; cálculos propios.
En esta gráfica, cada serie toma su propio valor de 2019 como base 100. Así se compara cuánto cambió cada una, aunque pasajeros y cuartos-noche se cuenten en unidades distintas. Las líneas no comparan cantidades equivalentes ni muestran por sí mismas la ocupación hotelera.
También hay que separar la recuperación tras la pandemia del crecimiento a largo plazo. El año 2019 sirve como referencia previa, mientras que 2020 y 2021 fueron años atípicos para los viajes y la oferta. Comparar 2019 con 2025 evita usar el punto más bajo de la pandemia como base y exagerar el crecimiento. Pero no significa que la actividad haya aumentado todos los años ni de manera constante. Por eso, conviene revisar los totales anuales, los cambios frente al año anterior y también qué pasa al dejar fuera esos años atípicos. Siempre hay que comprobar si cambiaron la cobertura o las definiciones.
Los valores agregados también son sensibles a cambios dentro de la composición. Los vuelos nacionales e internacionales pueden cambiar a ritmos distintos. Además, un aeropuerto de conexión puede recibir más pasajeros sin que aumenten en la misma proporción las noches de hotel en esa ciudad. Los hoteles urbanos y los vacacionales también tienen temporadas diferentes. Aunque el total del país aumente, algunos destinos pueden tener más habitaciones de las que logran ocupar y otros pueden enfrentar falta de oferta o de infraestructura. Para decidir si conviene construir, hay que identificar en qué destinos, temporadas y segmentos la demanda podría ocupar nuevas habitaciones sin reducir su rendimiento.
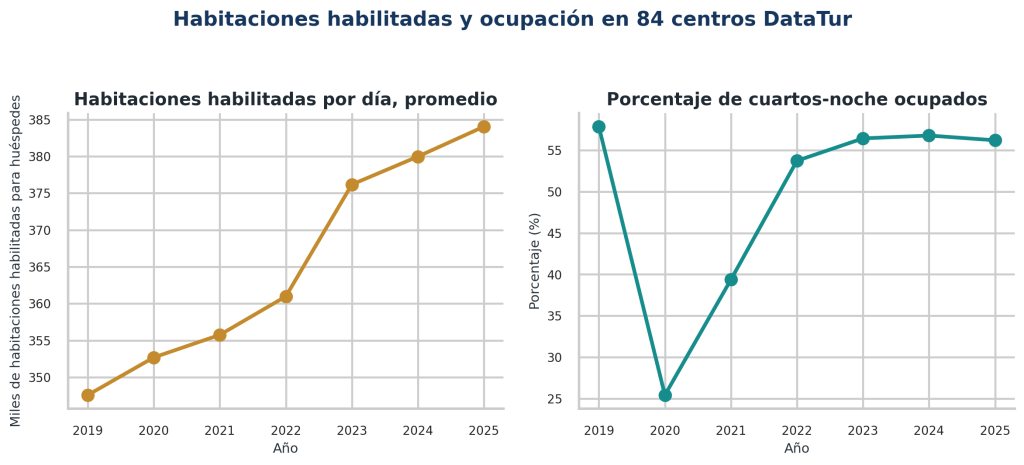
Gráfica 2. Habitaciones habilitadas en promedio cada día y ocupación calculada para los mismos 84 centros DataTur. La cobertura no representa todos los hoteles de México.
Qué rendimiento deja cada habitación
La ocupación cuenta parte de la historia. Se calcula dividiendo los cuartos-noche ocupados entre los habilitados para recibir huéspedes. Para medir cuántas noches de huéspedes genera cada cuarto-noche habilitado, también se necesita saber cuántas personas se alojan por habitación. Estas medidas no dicen cuánto gana el hotel. Para eso hacen falta la tarifa promedio, el RevPAR —ingreso por habitaciones dividido entre cuartos-noche habilitados— y los costos, las comisiones, la nómina y el margen operativo. Un hotel puede estar lleno y ganar menos que otro con menor ocupación si cobra tarifas más bajas o tiene costos más altos.
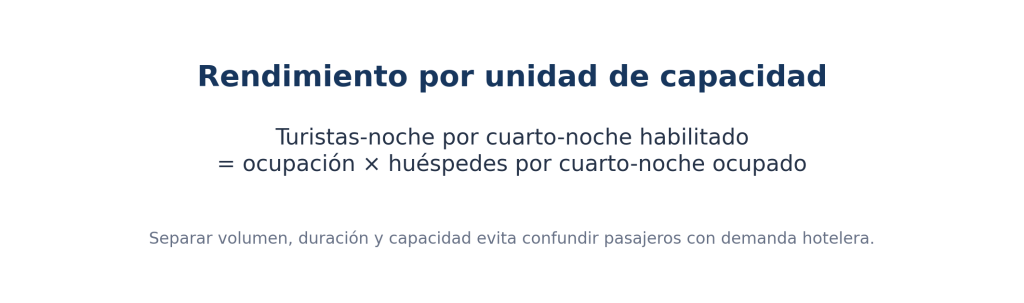
Gráfica 3. Relación entre ocupación y turistas-noche por cada cuarto habilitado para una noche. La productividad financiera requiere sumar tarifas, ingresos y costos.
Que aumenten las llegadas mientras baja la ocupación puede parecer contradictorio, pero ambas cosas pueden ocurrir a la vez. En los mismos 84 centros, las llegadas a hoteles subieron aproximadamente 0.4% de 2019 a 2025 y las noches de estancia, cerca de 3.5%. La estancia promedio pasó de 2.01 a 2.07 noches por llegada: aumentó ligeramente, no se acortó. La ocupación bajó porque los cuartos-noche habilitados crecieron más rápido que los ocupados. Los datos parciales de 2026 cubren 70 centros y otro periodo; no se deben mezclar con la serie de 84 centros como si midieran lo mismo (DataTur, 2026; cálculos propios).
Incluso con los mismos centros, el promedio anual puede esconder diferencias importantes. Puede combinar hoteles llenos en puentes y temporada alta con habitaciones vacías durante semanas flojas. También puede ocultar destinos con mucha presión sobre el agua y otros con habitaciones sin ocupar. A quienes invierten no les basta el promedio anual: también importan la temporada, la tarifa diaria, los días de operación y cuánto ingreso adicional genera cada habitación. Para el destino, importa además quién recibe ese ingreso y qué costos de infraestructura asume la comunidad.
Comparar llegadas, duración de la estancia y ocupación ayuda a entender cuánto de la visita se traduce en noches de hotel. Si llegan más visitantes pero las noches no aumentan, puede haber más excursiones, visitas a familiares, estancias más cortas o personas que se alojan en rentas vacacionales u otras opciones. Si aumentan las noches de turistas pero no la ocupación, es posible que también hayan crecido las habitaciones habilitadas. Si sube la ocupación y baja la tarifa, los hoteles pueden recibir más huéspedes y ganar menos por habitación. Y si sube el gasto promedio, hay que revisar cuánto se explica por la inflación, cuánto se queda en el destino y si los costos crecieron más rápido. Ninguna cifra cuenta por sí sola toda la historia.
Para saber cuánto rinde la capacidad hotelera, propongo seguir varios indicadores: la ocupación; cuántas noches de huéspedes aporta cada cuarto-noche habilitado; y cuántas noches de huéspedes corresponde a cada cuarto-noche ocupado. Para entender el resultado económico, conviene añadir el RevPAR —ingreso por habitaciones dividido entre cuartos-noche habilitados—, la tarifa promedio por cuarto-noche ocupado y el margen después de costos. Cada medida responde algo distinto: cuántas habitaciones se ocuparon, cuántas noches generaron, qué tarifa se cobró y cuánto quedó después de pagar los costos. Juntas ayudan a ver si el crecimiento genera más actividad, más valor o ambas cosas.
Ocupación y capacidad: el problema es la inferencia
Para un análisis sectorial, el punto no es que hoteles y aerolíneas utilicen definiciones distintas de ocupación; eso es evidente. La cuestión relevante es qué unidad de capacidad está siendo utilizada y si puede observarse con el mismo nivel de detalle que la demanda. En hotelería, la tasa relaciona cuartos-noche ocupados con cuartos-noche habilitados. En aviación, el factor de ocupación relaciona pasajeros transportados con asientos ofrecidos, idealmente por vuelo, ruta, sentido, tipo de servicio y periodo. Ambos son indicadores de utilización, pero responden a decisiones operativas distintas: el hotel administra inventario y duración de estancia; la aerolínea administra capacidad de vuelo, frecuencia, equipo y mezcla de mercados.
Por eso, el crecimiento de pasajeros no puede interpretarse automáticamente como una mejora en la utilización aérea. Puede reflejar más vuelos regulares, mayor actividad de fletamento, aeronaves de mayor capacidad, una recuperación de rutas o un mayor número de pasajeros por vuelo. AFAC permite estudiar parte de esa descomposición mediante sus estadísticas operativas; sin embargo, para calcular el factor de ocupación se requiere además el número de asientos ofrecidos, alineado con el mismo vuelo, ruta y periodo. En este artículo, los pasajeros son evidencia de volumen transportado; la productividad aérea exige vincularlos con vuelos, frecuencias, asientos, distancia, sentido del viaje y tipo de servicio. Esa es la diferencia entre observar crecimiento y demostrar un mejor uso de la capacidad.
Aviación y alojamiento: una relación bidireccional y con rezagos
La relación va en los dos sentidos. Más rutas y vuelos pueden facilitar los viajes, acercar nuevos mercados y animar a más personas a visitar un destino. A su vez, nuevos hoteles, eventos, empresas o inversiones pueden impulsar a las aerolíneas a abrir rutas o aumentar vuelos. También pueden influir otros factores, como el ingreso y el tipo de cambio en los países de origen, la promoción, la seguridad, los precios, los aeropuertos, la disponibilidad de aviones, el clima o las reglas del sector. Que dos cifras cambien al mismo tiempo no prueba que una haya causado la otra ni cuál cambió primero.
Para analizar esta relación no basta con dividir el total de pasajeros entre el número de habitaciones ni comparar pasajeros nacionales con la ocupación hotelera del país. Se necesitan datos mensuales que conecten cada destino con sus aeropuertos y rutas: asientos y vuelos por mercado, pasajeros cuyo destino final es ese lugar, noches de hotel y habitaciones habilitadas durante el mismo mes. También hay que separar a quienes solo hacen conexión, tomar en cuenta que un destino puede recibir pasajeros por varios aeropuertos y que muchos huéspedes llegan por carretera. Dividir las noches de hotel de un destino entre los pasajeros de un aeropuerto cercano daría un resultado engañoso si ambos datos no corresponden al mismo lugar.
La unidad de análisis debe ser el resultado incremental de una nueva ruta, frecuencia o habitación: cuántos cuartos-noche, gasto e ingresos añade frente a una trayectoria contrafactual sin esa intervención. Para estimarlo hacen falta fechas de apertura, asientos ofrecidos, tarifas aéreas, origen y motivo del viaje, duración de estancia, tarifas hoteleras, eventos y destinos comparables. Un diseño antes-después con controles puede aproximarse a esa comparación, siempre que las tendencias previas sean compatibles; aun así, no corrige datos incompletos ni establece causalidad por sí solo.
Inversión turística: más capital no significa más cuartos
La IED turística registrada en el país fue de US$1,254.6 millones en 2019 y US$3,179.4 millones en 2025: un aumento nominal acumulado de 153.4%. Frente a 2024, subió cerca de 1.5%. Los montos están en dólares corrientes, es decir, no se ajustaron por inflación. Por eso, el aumento no equivale a la misma proporción de inversión real ni de nuevas habitaciones. La participación de la IED turística en la inversión extranjera total cambia cada año, y unas cuantas operaciones grandes pueden influir mucho en el resultado.
El detalle por actividad muestra por qué no basta con llamar a todo “inversión turística”. En el primer trimestre de 2026, DataTur reportó US$617.2 millones de IEDT. Los tres rubros con los montos más altos fueron departamentos y casas amuebladas con servicios de hotelería (US$445.0 millones), administración de aeropuertos y helipuertos (US$101.6 millones) y hoteles con otros servicios integrados (US$64.8 millones); en conjunto representan 99.1% del total. Son actividades distintas y no deben tratarse como si fueran lo mismo. La cifra muestra inversión relacionada con alojamiento y conectividad, pero no se traduce directamente a hoteles o habitaciones sin datos de proyecto, obra, costo y entrada en operación (SECTUR, 2026a).
Que un hotel tenga una marca internacional tampoco demuestra que su construcción se haya pagado con inversión extranjera: puede operar mediante franquicia o contrato de administración sobre capital doméstico. A la inversa, una inversión extranjera en servicios residenciales puede aumentar oferta de alojamiento sin aparecer como hotel tradicional. Los anuncios de apertura ayudan a confirmar casos concretos, pero no ofrecen una lista completa de hoteles nuevos en México ni explican por sí solos cómo cambió la oferta registrada por DataTur (Hilton, 2025a, 2025b; Hyatt Hotels Corporation, 2025; Iberostar Hotels & Resorts, 2025; Marriott International, 2025; RIU Hotels & Resorts, 2025).
Al evaluar una inversión, hay que saber qué se construyó, cuántas habitaciones abrieron y cuándo, qué ocupación y tarifas alcanzaron, cuántos empleos generaron y qué presión añadieron a la infraestructura local. La IED puede subir un año sin que abra una habitación nueva. Y pueden abrirse habitaciones con inversión nacional que no aparece como IED. Confundir el dinero registrado con nueva capacidad física llevaría a calcular la oferta con más precisión de la que permiten estos datos.
También hay que tomar en cuenta el tiempo que pasa entre la inversión y la apertura. Una decisión de inversión puede preceder por años a la apertura, y una ruta aérea puede establecerse después de que un destino anunció un proyecto. Si se compara la IED de un año con las habitaciones registradas al cierre de ese mismo año, se puede pasar por alto que un proyecto tarda años en abrir. Por eso, el análisis debe distinguir la fecha en que se compromete la inversión de aquella en que el hotel abre, y separar las nuevas construcciones de las remodelaciones. Las cifras nacionales dan contexto, pero no indican dónde se hizo cada inversión ni qué habría pasado sin ella.
Los comunicados de las empresas permiten confirmar el nombre, la ubicación, la fecha y el tamaño anunciado de algunas aperturas. Pero no reúnen todos los hoteles que abren en el país. Para calcular la expansión nacional hay que contrastarlos con registros oficiales. Confirmar algunas aperturas no basta para saber cuánto creció toda la oferta hotelera.
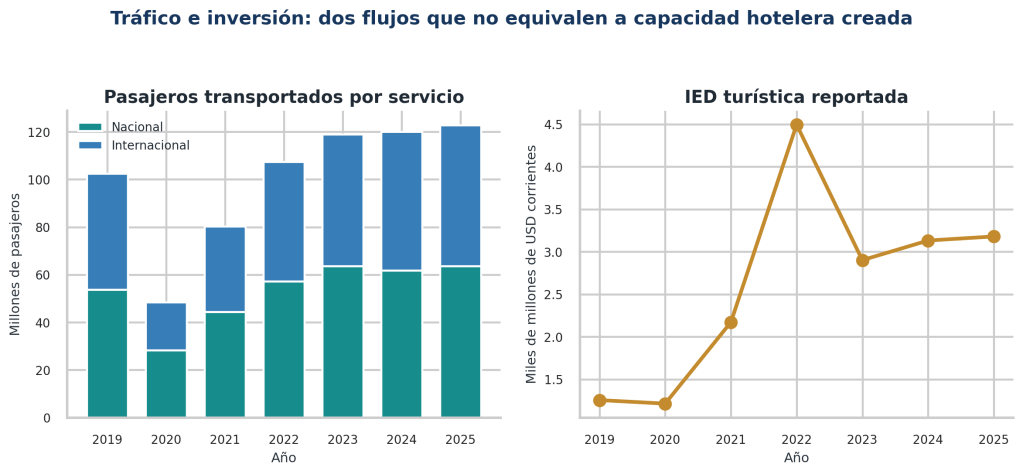
Gráfica 4. Pasajeros transportados, desglosados por servicio, e IED turística nacional en dólares corrientes. Las variables se muestran en gráficas separadas porque tienen unidades distintas y eso no implica una relación causal. Fuentes: AFAC y SECTUR; cálculos propios.
Segmentos y valor: quién viaja importa tanto como cuántos
Pasajeros, turistas, llegadas a hoteles y noches de estancia están relacionados, pero no son lo mismo. Quien visita a familiares puede viajar sin pasar la noche en un hotel. Una persona que viaja por negocios puede quedarse poco tiempo y pagar una tarifa alta. Las vacaciones pueden generar varias noches por llegada; los congresos, más ocupación entre semana o en temporada baja. Y quien hace una excursión puede visitar un lugar sin pasar la noche. FIT significa viaje independiente: describe cómo organiza o reserva su viaje una persona, no el motivo. Puede viajar por placer o por trabajo. También hay grupos de vacaciones, incentivos, asociaciones y congresos.
Las participaciones de gasto estimadas por WTTC para ocio y negocios no son participaciones de llegadas ni de noches DataTur. Del mismo modo, los indicadores de reuniones describen eventos y aportación económica, no ocupación hotelera nacional. Convertir esos porcentajes en llegadas u ocupación sería un salto de medición. La segmentación útil exige vincular motivo de viaje y canal de reserva con llegadas, turistas-noche, cuartos-noche, estancia, tarifa y gasto, para identificar si un flujo mejora temporada baja, utiliza capacidad existente o desplaza a otros huéspedes (COMIR, 2025; WTTC, 2025).
El gasto promedio también requiere cuidado. Con los datos de INEGI se puede calcular cuánto gastó en promedio cada turista internacional de un mismo grupo y periodo. Si el gasto total sube porque llegaron más turistas, eso no significa que cada uno haya gastado más. Y si aumenta el promedio, tampoco quiere decir que ese dinero se haya quedado en el destino, el hotel o los bolsillos de quienes trabajan ahí. Conviene separar el gasto total, el promedio por visitante, el gasto por noche y la parte que permanece en la economía local: cada cifra responde una pregunta distinta.
Recursos y servicios que sostienen el turismo
Una inversión puede ser rentable para una empresa y, al mismo tiempo, superar lo que el destino puede sostener en aeropuertos, carreteras, agua, drenaje, energía, manejo de residuos, vivienda y servicios públicos. Las mediciones ambientales no siempre corresponden a los mismos lugares ni a los mismos periodos que las noches de hotel. No se deben publicar litros por huésped, emisiones por habitación o residuos por turista si los datos no corresponden al mismo destino, periodo y grupo de hoteles o personas.
Que falten datos comparables no es motivo para ignorar el impacto ambiental; es una razón para medirlo mejor. Una evaluación completa debe mostrar tanto el consumo total como el consumo por huésped o por noche, con datos del mismo destino y periodo. Una ocupación mayor puede mejorar el uso de infraestructura por huésped, pero elevar el consumo total; una ocupación menor puede reducir consumo variable y, a la vez, elevar costos fijos por noche vendida. Para decidir si conviene crecer, hay que considerar ambas cosas y evitar afirmaciones ambientales que los datos no respaldan.
También hay que ser cuidadosos con la información ambiental. Los datos de residuos, emisiones, uso de suelo y agua disponible ayudan a entender las condiciones y los riesgos de cada lugar. Pero no indican cuánta agua consumió un hotel o cuántas emisiones produjo un turista, a menos que midan a ese hotel o grupo de personas, en ese lugar y periodo. Para quien invierte, la pregunta no es solo si hay demanda; también es qué servicios y recursos necesita el destino para atenderla y quién pagará por ampliarlos.
Qué sí puede concluirse y qué no
La evidencia permite sostener cuatro resultados, con alcances distintos. El tráfico aéreo transportado aumentó entre 2019 y 2025 en los segmentos nacional e internacional. En los 84 centros comparables de DataTur se expandieron los cuartos-noche habilitados, pero la ocupación calculada terminó por debajo de 2019. La IED turística aumentó nominalmente, aunque su clasificación rebasa el hospedaje. Y las fuentes aún no permiten enlazar, para todo México y con frecuencia mensual, pasajeros de destino final, asientos, noches de hotel, oferta e inversión en una misma unidad territorial.
Los datos no permiten afirmar que el crecimiento de pasajeros haya causado aperturas hoteleras, ni que la IEDT se haya convertido en determinado número de habitaciones. Tampoco se debe presentar la comparación de 84 centros como si incluyera todos los hoteles de México, comparar directamente su ocupación con la del reporte de 70 centros ni asumir que todos los pasajeros se hospedaron en un hotel. Estos límites se deben a que las fuentes cuentan cosas distintas y no cubren exactamente los mismos lugares ni periodos.
Que dos series tengan una relación estrecha tampoco prueba que una cause la otra. Si dos cifras suben con el paso del tiempo, pueden parecer relacionadas solo porque ambas siguen una tendencia. La caída de 2020–2021 puede distorsionar el resultado y los cambios en la cobertura también pueden afectar la comparación. Un análisis cuidadoso debe comparar años y temporadas, tomar en cuenta que algunos efectos llegan con retraso y revisar si cambiaron las fuentes o sus definiciones. También debe mostrar qué tan precisos son los resultados y probar los pronósticos con datos que no se usaron para construirlos. Un modelo complejo no arregla una comparación incorrecta entre pasajeros y hoteles.
Implicaciones para inversionistas y operadores
Para decidir una inversión, el promedio nacional sirve como referencia, pero no sustituye el análisis del destino específico. Hay que revisar la demanda por tipo de viajero y temporada, los hoteles competidores y los proyectos en construcción, las tarifas e ingresos por habitación, los costos de terreno y operación, el tiempo para alcanzar una ocupación estable, los asientos y vuelos ofrecidos, y la capacidad de la infraestructura local. La ocupación debe analizarse junto con el rendimiento de cada habitación y con distintos escenarios de oferta. ¿Cuántas habitaciones nuevas puede ocupar el mercado sin quitar huéspedes a los hoteles actuales ni presionar las tarifas a la baja? ¿Qué tipo de viajero puede ayudar a ocupar habitaciones en las temporadas flojas y traer noches adicionales? ¿Qué parte de los viajes depende de una ruta frágil o de un solo mercado de origen?
Aerolíneas y aeropuertos necesitan mirar más allá del total de pasajeros. AFAC permite añadir vuelos realizados por aeropuerto, aerolínea y tipo de servicio —regular o fletamento—; esa información ayuda a medir rutas y frecuencias observadas. También conviene conocer los asientos ofrecidos, cuántos se ocuparon, el origen y destino, las conexiones, las tarifas y la temporada, y comprobar si una ruta atrae viajeros nuevos o redistribuye los que ya había. Los hoteles necesitan saber cuántos visitantes pasan la noche y cuánto pagan. Los gobiernos también deben considerar los empleos formales, cuánto ingreso queda en la zona, el costo de la infraestructura y los límites ambientales. La política pública puede atraer vuelos e inversión, pero debe evaluar resultados comprobables y no quedarse solo con anuncios o cifras aisladas.
Para valorar un proyecto, conviene comparar varios escenarios: un escenario base sin nueva capacidad, uno con ruta o frecuencia adicional, otro con oferta hotelera adicional y uno combinado. En cada uno hay que dejar claros los supuestos: asientos ofertados, ocupación de los vuelos cuando se conozca, cuántos pasajeros se hospedan, cuánto tiempo se quedan, ocupación y tarifa de los hoteles, costos e inversión. Las relaciones observadas en los datos históricos pueden orientar esos escenarios, pero no garantizan que el mismo resultado se repita. También hay que considerar cambios en el tipo de cambio, el combustible, la economía de los mercados de origen, el clima, la seguridad y los retrasos de infraestructura.
La medida depende de la decisión: noches adicionales por asiento para evaluar una ruta; noches ocupadas por cada habitación nueva para evaluar oferta; ingresos adicionales por cada peso invertido; o gasto que permanece en la localidad por noche de turista. Para que la comparación sea útil, hay que explicar qué se cuenta y qué se compara. Si se usa el monto anunciado en vez del dinero realmente invertido, o se atribuyen al proyecto noches que habrían ocurrido de todos modos, se exagera su rendimiento. El análisis debe mostrar qué resultados se deben al proyecto frente a lo que habría pasado sin él.
Prioridades para una evaluación integral
El análisis debe cubrir cuatro niveles. Primero, las tendencias nacionales de aviación, turismo internacional, oferta registrada e IED, siempre indicando qué incluye cada fuente. Segundo, la evolución de los mismos centros turísticos que monitorea DataTur, con ocupación, estancia y noches por cuarto-noche habilitado. Tercero, la relación entre destinos, aeropuertos y rutas, solo cuando los datos geográficos, el sentido del viaje y las conexiones permiten compararlos. Cuarto, el valor económico y la capacidad del destino, siempre que las cifras midan los mismos lugares, periodos y grupos de personas o negocios.
Cada indicador debe decir si es un dato publicado, un cálculo propio, una estimación o un escenario. Hay que mostrar las fórmulas, explicar los métodos y supuestos, y reconocer la información faltante en vez de completarla con cifras inventadas. Para medir productividad, conviene seguir cuántos cuartos-noche adicionales genera cada habitación habilitada; cuántas noches de turistas corresponden a cada asiento ofrecido, cuando haya datos; cuánto gasto se registra por noche de turista en lugares comparables; y cómo cambian juntas la ocupación y la tarifa. También puede medirse el uso de recursos por servicio cuando existan datos que permitan hacerlo.
La identificación de estas relaciones exige controlar heterogeneidad entre destinos, estacionalidad, shocks económicos y rezagos entre la apertura de una ruta, la inversión y sus efectos hoteleros. Las rutas nuevas pueden analizarse contra destinos con trayectorias previas comparables. Los pronósticos deben validarse fuera de muestra y contrastarse con referencias simples. El objetivo es localizar capacidad subutilizada, justificar nueva oferta donde exista absorción verificable y anticipar cuándo el crecimiento comienza a presionar costos y servicios locales.
Perspectiva: crecer con mejor información
La conectividad y la inversión pueden impulsar el turismo, pero hay que medir sus resultados en cada destino para saber si el crecimiento es productivo y sostenible. Si aumentan los pasajeros, pero no sabemos si se ofrecieron más asientos ni cuántos viajeros pasaron la noche en el destino, ese dato no basta para justificar apoyo público a una ruta. Si se abren habitaciones sin revisar la demanda por temporada, pueden bajar la ocupación y los ingresos por habitación. Y si se toma toda la IED turística como inversión hotelera, se confunde el dinero registrado con las habitaciones que realmente se construyeron y abrieron.
El criterio de decisión debe desplazarse de “¿cuántos pasajeros más?” a “¿qué resultado adicional produjo cada asiento, habitación o peso invertido?”. Para una aerolínea, importan utilización y rentabilidad de ruta; para un hotel, cuartos-noche y margen por habitación; para un destino, gasto retenido, empleo y costo por noche de turista; para el inversionista, retorno y tiempo de estabilización. Son dimensiones conectadas, pero no intercambiables. Una política rigurosa debe leerlas en conjunto sin reducir el sistema turístico a una sola cifra.
El dato más reciente de DataTur corresponde a enero–julio de 2026 y conviene leerlo por separado. El reporte de 70 centros registra 51.1 millones de llegadas de turistas a hoteles (+1.1%). El promedio de cuartos ocupados casi no cambió (+0.1%) y la ocupación acumulada fue de 57.4%, una baja de 1.7 puntos porcentuales frente al mismo periodo de 2025. En esos centros aumentaron las llegadas, mientras bajó la tasa de ocupación. Para explicar por qué, habría que revisar cuánto tiempo se quedaron los visitantes y cuántas habitaciones estuvieron habilitadas. No mezclo estas cifras con la serie de 84 centros de 2019–2025 ni uso una tasa redondeada para deducir cuántas habitaciones había: el reporte cubre 70 centros y presenta cifras redondeadas (SECTUR, 2026b).
Los datos de AFAC de 2026 también deben revisarse por mes, aeropuerto, aerolínea y tipo de servicio, separando vuelos regulares y de fletamento. Una baja en el total de pasajeros nacionales puede ocultar aumentos en vuelos internacionales, más frecuencias o crecimiento en algunos destinos. Por eso, no significa que la demanda turística haya cambiado igual en todo el país. Cuando se publique el cierre anual completo, se podrán actualizar las series. Mientras tanto, no conviene comparar periodos parciales con años completos ni presentar pronósticos como si fueran exactos.
Los datos de 2019–2025 dejan una pregunta importante: los pasajeros transportados crecieron cerca de una quinta parte, mientras que, en los mismos centros de DataTur, las habitaciones habilitadas aumentaron más rápido que las ocupadas. El siguiente paso es integrar la información operativa de AFAC para saber si ese crecimiento vino de más vuelos regulares, más fletamentos, aeronaves más grandes o una mayor ocupación. ¿Qué parte de la próxima inversión atraerá huéspedes nuevos y qué parte competirá por los que ya llegan? Para responder, hay que revisar vuelos, frecuencias, asientos, mercados de origen, duración de las estancias, tarifas y capacidad de cada destino. Así podremos evaluar si el crecimiento deja beneficios locales, más allá de contar pasajeros y habitaciones.
Nota metodológica
Periodo principal de comparación: enero de 2019 a diciembre de 2025. Los datos mensuales de AFAC abarcan 84 meses y aquí se presentan como totales anuales. Para comparar 2019–2025 se construyó una serie con registros de los mismos 84 centros turísticos que tuvieron valores positivos en las variables centrales durante los 84 meses. Se incluyeron solo los centros con datos completos y positivos en todas las variables consideradas. Por eso, la comparación no es un censo ni representa por sí sola a todos los hoteles de México. La metodología oficial caracteriza el monitoreo como una encuesta de muestreo estratificado en centros seleccionados (SECTUR, 2026d). Los cuartos registrados al cierre y los cuartos-noche habilitados para huéspedes son magnitudes distintas. Ocupación, estancia y rendimientos por cuarto son cálculos propios a partir de variables DataTur compatibles.
Los reportes oficiales de 70 centros para 2025 o 2026 se presentan como señales recientes independientes y no se mezclan con la serie comparable de 84 centros de 2019–2025. Las cifras de gasto medio INEGI se derivan de gasto total entre número de turistas del mismo grupo, vía y periodo; no se asignan a hoteles o destinos. La IED turística está expresada en dólares corrientes y no se interpreta como gasto de capital ni como inventario físico. Si se comparan estas series, sus asociaciones servirán para explorar posibles relaciones; no demostrarán que una variable cause la otra.
Referencias
Agencia Federal de Aviación Civil. (2026). Estadísticas de aviación: base mensual 2019–2025 [Base de datos descargada el 27 de agosto de 2026]. Gobierno de México. https://www.gob.mx/afac/acciones-y-programas/estadisticas-280404
Agencia Federal de Aviación Civil. (2026). Estadística operacional de aerolíneas: vuelos, pasajeros transportados y carga transportada por tipo de servicio. Gobierno de México. https://www.gob.mx/afac/acciones-y-programas/estadistica-operacional-de-aerolineas-traffic-statistics-by-airline-253114
Consejo Mexicano de la Industria de Reuniones. (2025). Barómetro de la industria de reuniones. https://comir.org.mx/
DataTur. (2026, 18 de septiembre). Monitoreo hotelero (reporte 481): descarga de datos mensuales para la serie comparable de 2019–2025 [Conjunto de datos]. Secretaría de Turismo. https://www.datatur.sectur.gob.mx/SitePages/hoteleria.aspx
Hilton. (2025a, 1 de octubre). Hilton debuts Hilton Garden Inn Mexico City Polanco. https://stories.hilton.com/releases/hilton-debuts-hilton-garden-inn-mexico-city-polanco
Hilton. (2025b, 2 de septiembre). Hilton strengthens presence in Mexico with the opening of Tru by Hilton and Homewood Suites by Hilton in Saltillo. https://stories.hilton.com/releases/hilton-opens-tru-by-hilton-homewood-suites-by-hilton-saltillo-mexico
Hyatt Hotels Corporation. (2025, 15 de diciembre). Park Hyatt Cabo del Sol opens its doors. https://newsroom.hyatt.com/ParkHyattCabodelSolOpening
Iberostar Hotels & Resorts. (2025, 4 de noviembre). Iberostar opens a new hotel in the Mexican Caribbean. https://press.iberostar.com/en/news/iberostar-abre-un-nuevo-hotel-en-el-caribe-mexicano
Instituto Nacional de Estadística y Geografía. (2026, 18 de septiembre). Encuestas de Viajeros Internacionales: Encuesta de Turismo Internacional, datos mensuales [Archivos de datos descargados]. https://www.inegi.org.mx/programas/eti/2018/default.html
Unidad de Política Migratoria, Registro e Identidad de Personas. (2024). Boletín estadístico anual 2024: registro de entradas y entradas aéreas de personas extranjeras. Secretaría de Gobernación. https://portales.segob.gob.mx/es/PoliticaMigratoria/Boletines_Estadisticos
Unidad de Política Migratoria, Registro e Identidad de Personas. (2026a). Boletines estadísticos 2026: registro de entradas y entradas aéreas [Cuadros mensuales]. Secretaría de Gobernación. https://portales.segob.gob.mx/es/PoliticaMigratoria/CuadrosBOLETIN?Anual=2026&Secc=1
Marriott International. (2025, 24 de noviembre). Siari, a Ritz-Carlton Reserve, invites discovery along Mexico’s Emerald Coast in Riviera Nayarit. https://news.marriott.com/news/2025/11/24/siari-a-ritz-carlton-reserve-invites-discovery-along-mexicos-emerald-coast-in-riviera-nayarit
RIU Hotels & Resorts. (2025, 26 de septiembre). RIU ofrece un avance exclusivo del Riu Ventura. https://www.riu.com/blog/riu-ventura-riu-cancun/
Secretaría de Turismo. (2025). Compendio estadístico del turismo en México 2024. DataTur. https://datatur.sectur.gob.mx/SitePages/compendioestadistico.aspx
Secretaría de Turismo. (2026a). Inversión extranjera directa turística: resultados al primer trimestre de 2026. DataTur. https://datatur.sectur.gob.mx/SitePages/iedt.aspx
Secretaría de Turismo. (2026b). Reporte de monitoreo hotelero: resultados acumulados a julio de 2026. DataTur. https://datatur.sectur.gob.mx/documentoscompartidos/monitoreo/2026_07_rpt_ocupacion.pdf
Secretaría de Turismo. (2026c). Reporte de monitoreo hotelero: resultados preliminares acumulados a diciembre de 2025. DataTur. https://datatur.sectur.gob.mx/Documentoscompartidos/monitoreo/2025-MES_12_Publico.pdf
Secretaría de Turismo. (2026d, 22 de septiembre). Síntesis metodológica del Programa de Monitoreo de la Ocupación en Servicios Turísticos de Hospedaje [Documento metodológico, versión consultada en esta fecha]. DataTur. https://datatur.sectur.gob.mx/documentoscompartidos/monitoreo/ACTHOT_SintesisMetodologica.pdf
World Travel & Tourism Council. (2025, 28 de mayo). Mexico: Travel & Tourism Economic Impact Factsheet. https://researchhub.wttc.org/product/factsheet-mexico-travel-tourism-economic-impact

