Análisis Conectividad Aérea Internacional de Vuelos Regulares hacia México. (ENE-JUN 2018)

16-agosto-2018

Por Jorge Zárate Rodríguez.    Twitter @jorgezarateR

white and gray airplane
Photo by Maria Tyutina on Pexels.com

La actividad aérea en México está creciendo considerablemente tanto a nivel doméstico como a nivel internacional. Cada vez más rutas en más operaciones de vuelos y con más pasajeros transportados. Crece la demanda a ritmo de la economía, por lo tanto, hay más oferta de asientos y mayor conectividad de las ciudades.  Por esta y otras razones, la aviación comercial merece ser observada detalladamente y rescatar los análisis debidos para mejorar la toma de decisiones en la promoción y planeación estratégica de los diferentes destinos turísticos.

En este primer semestre del año el 80 por ciento de la producción de pasajeros de llegada desde mercados internacionales hacia México, se concentra en 30 aeropuertos internacionales, según la Dirección General de Aeronáutica Civil de México.

people inside commercial air plane
Photo by Sourav Mishra on Pexels.com


TABLA INTL PAX A MX 2Q18 YTD

Fuente :  Dirección General de Aeronáutica Civil.

La captación de divisas por turismo internacional hacia México ha tomado relevancia toda vez que el volumen de oferta aérea y demanda por los destinos turísticos del país se incrementan cada año de forma considerable.

El gasto medio del turismo internacional vía aérea hacia México fue de $ 908.00 dólares americanos durante 2017, representando el 88% del total de ingreso de divisas generados por  turistas  internacionales.  Cifras que en los primeros cinco meses del presente año mantienen las tendencias con $ 911.00 dólares de gasto medio. (Banco de México, 2018).

Si se toma en cuenta que el año pasado (2017) el 19% de turistas internacionales que  llegaron al país vía aérea generaron el 79% del total de ingresos internacionales con un gasto medio por arriba de los $ 900.00 dólares, el más alto en todos los segmentos de carácter internacional acorde a datos del Banco de México, pues nos lleva a determinar que es necesario redefinir una estrategia para incidir en los mercados internacionales que llegan a México por aire con el fin de incrementar la derrama económica turística y su aportación al producto interno bruto del país.

Para tal efecto, es necesario conocer a fondo las variables que componen los indicadores aéreos de llegada y así poder estudiar el comportamiento de los mercados de origen.  Desafortunadamente, existe un número de variables e indicadores importante, a los cuáles se puede acceder solamente a través de fuentes privadas o bases de datos de las propias aerolíneas coexistentes en sistemas globales de distribución que pueden tener además de altos costos de subscripción, un alto nivel requerido de gestión técnica para filtrar, extraer, almacenar, analizar y reportar resultados.

Paralelamente existen las fuentes públicas, para México se pueden obtener bases de datos de los principales grupos aeroportuarios o bien de la consolidación estadística de la Secretaría de Comunicaciones y Transportes a través de la Dirección General de Aeronáutica Civil.

La tendencia del crecimiento de pasajeros durante el primer semestre del presente del año es normal, con un 7% más que el mismo periodo del 2017, se muestra una desaceleración porque el año pasado el crecimiento del periodo fue del 15%.  Ante estas variaciones de fluctuaciones es necesario reconocer la causa de los crecimientos y la mejor forma de hacerlo es revisar a detalle los desempeños por ruta y mercados de origen.

Al revisar las rutas, identifico un balance positivo en general, con más vuelos operados y más llegada de pasajeros que el año pasado. El reto está en encontrar las causas de los resultados tanto positivos como negativos, ya que hay rutas internacionales con un declive importante hacia destinos de México.  Habría que recordar que se invierte un muy buen recurso público a nivel estatal y federal para la promoción del país, como para no identificar y analizar las causas de los resultados y medir si las estrategias de las diferentes dependencias de turismo del país son las adecuadas.

Destacables en primer semestre 2018.

 – Los Angeles .-  El aeropuerto de Los Angeles se mantiene como el principal origen internacional de pasajeros hacia México y el segundo en número de vuelos operados después de Houston ofreciendo 10,246 vuelos hacia México en este primer semestre del 2018. El saldo desde este aeropuerto es positivo con un incremento general hacia México de 447 vuelos más que en el primer semestre de 2017,  lo que significa un crecimiento en vuelos de 4.56%. Las principales ciudades beneficiadas con incremento de vuelos en esta ruta fueron Ciudad de México (+8%), Guadalajara (+10%), Bajío (+35%) y Monterrey con 179 vuelos que no operaban el año pasado.

Sin embargo, también hay declives importantes desde Los Angeles, ya que se dejaron de operar 445 vuelos regulares hacia Cancún, lo que significó para el destino una caída del 30% en vuelos respecto al año anterior y 24% menos en pasajeros, quiere decir que se dejaron de recibir 46,412 personas a bordo de vuelos regulares desde el aeropuerto de Los Angeles hacia Cancún, no es cifra menor. Hay varias hipótesis sobre las causas de estos comportamientos, sería interesante que las autoridades correspondientes proporcionaran los análisis debidos, más allá de publicar cifras generalizadas.

Otros destinos del interior también fueron afectados en cantidad de pasajeros recibidos desde Los Angeles como es el caso de San José del Cabo ( -3%), Ixtapa Zihuatanejo ( -25%), Mazatlán (-10%), Morelia (-6%), Zacatecas (-3%), Manzanillo (-13%), Aguascalientes (-17%), Durango (-35%), Uruapan (-9%), Querétaro (-34%) y Hermosillo que dejó de recibir pasajeros ya que dejaron de operar los 10 vuelos del año anterior.

 – Panamá .-  Ajuste de capacidad hacia Cancún eliminando 100 operaciones desde el Hub en Panamá, lo que se tradujo en una baja de pasajeros de llegada de 16,850, un declive del 10%.

– San Francisco .-  Una reducción importante de vuelos desde San Francisco, California hacia San José del Cabo y Puerto Vallarta, con -11% respectivamente, se traduce en 12 mil pasajeros menos para cada destino. Sin embargo, incrementa 34% en vuelos hacia Cancún con 102 vuelos más y un incremento por arriba de los 10 mil pasajeros.

– Bogotá .-  195 nuevos vuelos desde Bogotá hacia Ciudad de México ubican a la capital colombiana como principal productor de pasajeros desde Sudamérica, habiéndose transportado casi 34 mil pasajeros de llegada adicionales respecto al año pasado, que representan un 20% de crecimiento en dicha ruta, superando a Panamá.

– Phoenix .-  El caso del aeropuerto de Phoenix, Arizona llama la atención con un declive de 165 vuelos menos respecto al año anterior, casi todos ellos hacia Guadalajara (143, -36%) lo que ocasiona un declive de 6,553 pasajeros menos hacia Guadalajara.  Por otro lado, a San José del Cabo solo dejan de operar 41 vuelos, pero hay una caída en la llegada de pasajeros desde Phoenix del 14%, 10,509 pasajeros menos que el año anterior. Hacia Puerto Vallarta casi no hubo movimiento en capacidad de asientos, quedando en 377 vuelos en el semestre, pero con una disminución de pasajeros de llegada del 4.50%, esto representa arriba de 2 mil pasajeros menos que el año anterior.

– Toronto  .- En general con un balance muy positivo tanto en incremento de vuelos como de pasajeros de llegada a destinos de México, principalmente Cancún y Ciudad de México, con 30 mil pasajeros de llegada a cada uno. Sin embargo, son notables las oportunidades para destinos de playa del interior, con 14 vuelos menos a San José del Cabo, 29 a Huatulco y 34 a Cozumel, ocasionando pérdida importante de divisas a estos destinos ya que entre los tres se dejaron de recibir a casi 9 mil pasajeros desde Toronto. Sin contar a Ixtapa, Zihuatanejo que a pesar de solo haber recibido 8 vuelos menos respecto al año anterior, tuvo una caída de 1,623 pasajeros, es decir,  31% menos pasajeros desde Toronto.

– New York .- Crecimiento hacia Ciudad de México, llegando casi a los 2 mil vuelos semestrales con un incremento de 297 vuelos más que el 2017, esto generó un incremento de 47,214 pasajeros (+26%), sin embargo, en otros mercados de ciudad metropolitana hay cambios negativos, se registra un recorte de capacidad hacia Guadalajara con 32 vuelos menos que mismo periodo del 2017, lo que generó una disminución de 3,534 pasajeros, (-28%). Asimismo, los 7 vuelos que operaron hacia Puerto Vallarta el año anterior, dejaron de hacerlo en este semestre, mostrando una pérdida mayor a mil pasajeros.

– Chicago .-  A pesar de registrar estable la oferta de vuelos desde Chicago, incluso con ligero aumento de  0.53% con 27 vuelos más hacia México en general, la disminución de pasajeros es muy relevante con 8,054 pasajeros menos respecto al año anterior, esto como reflejo principalmente de la disminución de pasajeros de llegada hacia Puerto Vallarta con 6,373 pasajeros y 22 vuelos menos. Otros destinos con oportunidades en Chicago como mercado de origen son :  San José del Cabo, Morelia, Zacatecas, todos con disminuciones por arriba de los 2 mil pasajeros. Sin embargo, operaron 21 nuevos vuelos hacia Huatulco y 14 hacia Mazatlán, lo que permitió que dichos destinos recibieran 2,977 y 908 pasajeros de llegada respectivamente.

– Miami .-  Se dejaron de operar 198 vuelos desde Miami a México en este primer semestre del año, lo que se tradujo en pérdida de 29,871 pasajeros de llegada, la mayor parte fue hacia Ciudad de México, a donde dejaron de llegar 20 mil pasajeros provenientes de este importante aeropuerto del sur de Florida.

Revisar el desempeño de los mercados aéreos por ruta es necesario para poder identificar en realidad las fortalezas y oportunidades de los diversos mercados de origen.

 jzarate@destinationproject.net

COMPETITIVIDAD TURÍSTICA, TERMÓMETRO REAL.

Vínculos Turísticos.

Por Jorge Zárate

@jorgezarateR


COMPETITIVIDAD TURÍSTICA, TERMÓMETRO REAL.

El Foro Económico Mundial ha publicado el Índice de Competitividad de Viajes y Turismo del presente año, en donde hace referencia a importantes indicadores que forman parte de un estudio que mide no sólo cantidad pero también la calidad aplicada del sector turístico y perfiles a detalle de cada una de las 136 economías que lo conforman.

En ese reporte podemos comparar el desempeño real de nuestro país en materia de turismo, en el entendido que el turismo es un sistema compuesto de varios elementos que van más allá de solo medir la llegada de turistas y derrama económica que esto genera.

Por lo tanto, el informe de competitividad mide un conjunto de factores y políticas que permiten la sostenibilidad del desarrollo de las industrias de viajes y turismo. Lo más importante es identificar al turismo como una verdadera herramienta de crecimiento sostenible e incluyente.

La industria de viajes y turismo contribuyó a la economía global con $ 7.6 trillones de dólares en el año 2016, 10.2% del producto interno bruto global y generó 292 millones de empleos en el mundo, lo que corresponde a uno de cada diez empleos. Una industria con un fuerte potencial para la generación de mayores empleos de alta calidad en el mundo y que funge como vehículo para proteger y restaurar la biodiversidad del planeta, al mismo tiempo de ayudar en la construcción de puentes entre personas y culturas diversas.

México se ubica en la posición general 22  de competitividad turística mundial, entre 136 países y desde el 2015 a la fecha se han avanzado 8 posiciones. En el primer lugar aparece España y en el último, Yemen.

El estudio analiza sus indicadores a partir de cuatro ejes de competitividad; ambiente apto de negocios, políticas y condiciones para viajes y turismo, infraestructura y recursos naturales y culturales.

En el uso efectivo de los recursos naturales y culturales, México ocupa los lugares 2 y 10 respectivamente, que sin duda son fortalezas. Sin embargo, para continuar mejorando su competitividad, México debe continuar enfocándose en hacer el país más seguro, ya que en ese rubro se ocupa el lugar 113.

Por otro lado, está la sostenibilidad  ambiental, que ubica a México en lugar 116, también requiere mayor atención, ya que el compromiso con los tratados internacionales no se ha mantenido al nivel (habiendo firmado sólo 22 de 32), y una parte significativa de la fauna local sigue amenazada. El nuevo desafío para México será el de desarrollar aún más, conservando recursos y favoreciendo el medio ambiente en todos los destinos turísticos y a lo largo y ancho del país. Al mismo tiempo México tendrá que aumentar su propuesta de valor y encaminar una postura de cambio cultural y de mayor liderazgo hacia un desarrollo sostenible que verdaderamente genere impactos sociales, económicos y ambientales.

Considero que es muy importante cambiar las prioridades del sector turismo y comenzar a medir reducciones de pobreza, generación de empleo y bienestar social, así como iniciar con políticas ambientales estrictas a nivel público y privado, implementando prácticas de huella ecológica desde lo individual hasta lo colectivo.

Estadísticas y Turismo ( El Universal )

por Jorge Zárate Rodríguez.

Twitter :  @jorgezarateR

A continuación una opinión adicional al siguiente artículo escrito para el periódico El Universal :

Tema :  Estadísticas y Turismo

Fuente : El Universal
https://goo.gl/PGXoK2

En seguimiento al interesante artículo escrito por el reconocido Dr. Francisco Madrid y publicado el pasado 26 de junio, respecto a temas de estadística utilizada dentro de las industrias turísticas, quiero apuntar que coincido plenamente con las apreciaciones descritas y agregar, con base a la experiencia propia obtenida en diversas aerolíneas para las que he laborado a lo largo de mi carrera, así como por mi paso por el Consejo de Promoción Turística de México en el exterior, que adicionalmente a los  datos estadísticos gubernamentales proporcionados por INEGI, Secretaría de Gobernación,  Banco de México y Secretaría de Turismo, existen fuentes que aportan datos precisos para una medición efectiva, principalmente, del comportamiento  de los mercados de origen, que finalmente sabemos que son el detonador de un turismo de internación buscado por los destinos turísticos en todos sus segmentos.

Dichas fuentes son las bases de datos que arroja la industria de la aviación comercial global y que en México no han sido explotadas a nivel oficial. Se estima que una de las causas es el costo, pero también existe un amplio desconocimiento a nivel destino,  acerca del valor costo beneficio que estas bases de datos estadísticas aportan.

La información referida a datos de la aviación comercial, es propiedad privada y se tiene que adquirir bajo licencia a través de diversas empresas de tecnología especializada, entre ellas están los Sistemas Globales de Distribución, utilizados por agencias de viajes, aeropuertos y aerolíneas, que comercializan los accesos a servidores directos, encargados de conectar y gestionar la distribución de inventarios y movimiento de pasajeros de las aerolíneas bajo todo un sistema integral en donde participan todas las aerolíneas y aeropuertos en el mundo.

Actualmente, si hablamos de estadísticas aéreas en México, debemos considerar el avance que ha mantenido la Secretaría de Comunicaciones y Transportes por medio de la Dirección General de Aeronáutica Civil, que mensualmente publica las estadísticas de las operaciones y frecuencias aéreas por origen y destino, contabilizando número de vuelos, pasajeros y carga transportada, dando la posibilidad de comparar y analizar los datos anualmente.

Pero esta herramienta es limitada en términos de estrategia de promoción turística, considerando que no todo pasajero transportado es turista, lo que imposibilita una métrica exacta de los mercados de origen y por lo tanto no se ha considerado una herramienta valiosa desde una perspectiva de promoción de destino, pero es lo que tenemos de forma gratuita y abierta. A esto habrá que reconocer que nos falta enriquecer nuestra cultura del análisis y estrategia para el desarrollo y promoción de nuestros destinos en México, basada en datos estadísticos.

Por otro lado, como menciona el Dr. Madrid en su columna, entendiendo que los sistemas estadísticos no son un fin en sí mismos, pero son necesarios, ya que contribuyen con los agentes económicos para la toma de decisiones, sobre todo y precisamente para una promoción más transparente y efectiva, menos discrecional e intuitiva. Un tema pendiente en nuestro país.

Flows of Air Traffic

From a Destination Perspective

Twitter @ JorgeZarateR

Por  Jorge Zárate Rodríguez

It´s important as a destination to observe real statistics and knowledge about how airline industry is behaving at our cities or airports therefore the authority would be able to set plan and measure actions to be carried out for a better marketing and promotion strategies. Despite the fact that every destination office may rely upon official government or hotel association data to review international and domestic visitor arrivals as well as the economic benefit left by the consumption of a variety of services supplied by the region including hotel lodging, food & beverage, tours, local excursions and transportation to mention a few, it’s of vital importance to explore airlines information which is a reliable data source to monitoring air passengers and markets behaviors by origin and destination basis that enable the destination intelligence to detect the real people visiting as tourists avoiding misleading information which may not be as reliable.

Moreover, construing data from airlines might lead the destination or visitor’s bureaus to understand the complexity of airline business mostly when determining to operate a route or not, deeming the airlines are looking for higher demand of passenger at routes or destinations where they can charge higher fares so they can reach profits.

If an airline reaches profitability derived from certain routes, it will likely continue to increase the allocation of more seats on those same routes, so the destinations must be aware that collaboration in pursuing an increase of passengers or visitors will result in benefits for all involved in providing contributions.

There are key further indicators that must be followed besides the number of visitors or passengers which are the load factors, meaning the number of occupied seats by every seat supplied, revenues gained at every route by flown segment or by origin / destination basis, average fares which are gauged by the amount a passenger is paying per seat divided by the distance unit, usually at miles per seat.

Through the years I’ve found out that it would be immensely productive if destinations and airline companies could work along together seeking a common objective in a coordinated way, on one side the airlines contributing more at promoting the destinations they fly to and on the other side destinations understanding airlines bottom line by understanding more indicators and providing more balanced framework for negotiations beyond asking to lower fares or to operate certain routes without being justified.

 Origin & Destination vs Flown Segment

From an airline outlook, flown segment gauges performance from point A to point B as a unique segment. What is measured here is number of passengers boarded by supplied seats, average fare, flown distance and revenue per available seat by flown mile.

Many passengers usually connect from one flight to another at a certain point, when that occurs the airline calculates each segment separately to determine profit or lose by operated route, however origin and destination indicator is measured as well in order to clearly identify where revenue is coming from plus it helps to understand the markets behavior.

It’s recommended to destinations to review both indicators in order to identify where markets are coming from to their cities and accrue knowledge on airline performance when flying toward their destinations, however access to airline statistics might be costly and hard to construe but at the same time is deemed to be one of the most accurate source of information for marketing benchmark, mostly when information acquired or registered by some destinations might be inaccurate due to inefficient sources or methodology to retrieve data, so information might be too general and inaccurate as regards the point of origin of visitors mainly to the purpose to identify all those passengers that landed at their cities as a tourists or visitors not residing at destinations.

Example .-

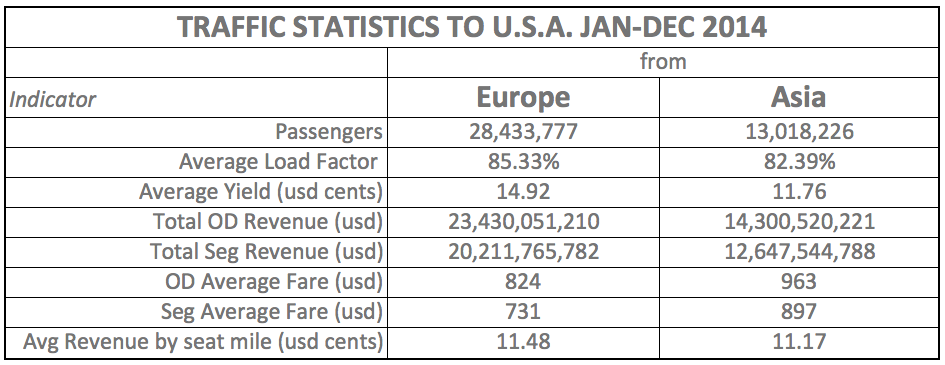
As described in tables below, the statistics for year 2014 where we are seeing a total of transported passengers from Asia and Europe to United States among other key indicators as total OD (origin / destination) airline sales revenue and segment revenue as well as average fares which might be directly related to load factors or passengers volume as we all know price often drives demand behavior.

Traffic Stats from Europe to U.S. 2014

Source : MIDT, Airlines CRS’s.

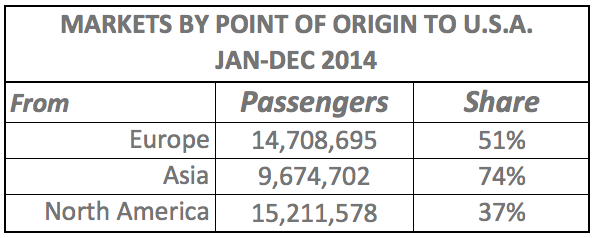
Interesting to observe that of a total of 28.4 million passengers arriving from Europe to U.S., only 51% of passengers are deemed visitors since 14.7 million originated from their residing cities in Europe, the rest pool of passengers (49%) returned home in the U.S.    It would be exactly the same outlook for Asia, where 9.6 million of transported passengers (74% of total) from that continent, might be deemed real visitors to the United States according to the airline’s database.

Markets by Points of Origin to US

Source : MIDT, Airlines CRS’s.

Having said that, we would construe that in 2014, there were 15.2 million passengers (37% of total) that have flown as return passengers to the United States from Europe and Asia.  Another note to attend as a destination, is that despite Europe exhibits more visitors due to a larger markets exchange with U.S., Asia shows a higher percentage of real visitors to the United States as final destination, regardless number of connections or carriers involved.

Conclusions

From a destination perspective it’s critical to carry out all sort of analysis using and benchmarking a variety of tools, where information retrieved from airlines databases will provide not only hard data and real facts but also tools to develop market & business intelligence for the destinations aiming to be more productive as pursuing to attract visitors.

While airlines and destinations display different approaches to carry out business, there is a point of intersection where both entities need to follow coordinated practices and collaboration that will lead in reaching out each other’s objectives and goals.

Retrieving, analysing and sharing information on a coordinated and regular basis is of a vital importance to coexist in a complex and fragile industry.